
 九章智算
 张帆
2026-10-10 18:47
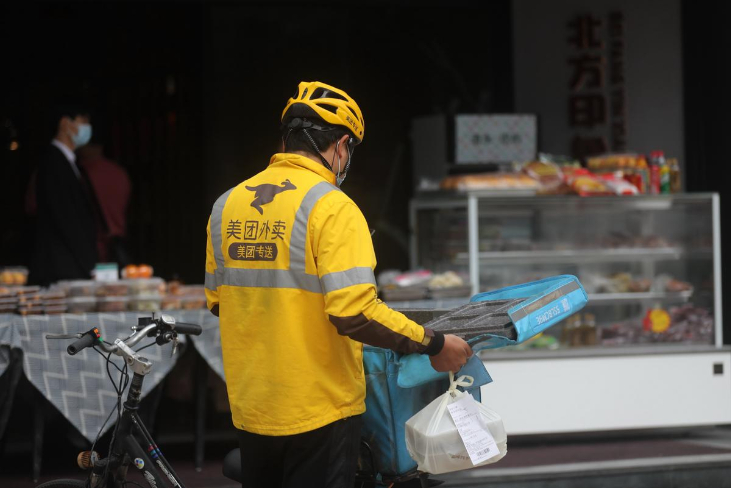
珠海一位做银行贷款中介的钟女士,过去经常在微信圈里发信用贷最新产品、个人经营性抵押贷款等信息。9月30日后,记者在微信中询问贷款事宜,截至发稿前都没有收到回复。
这不是个例。珠海一位做金融类中介的陈姓经理说,据他所知,珠海从事中介助贷的人大约有两三千人,目前“基本上是统一了这个沉默的调子”。
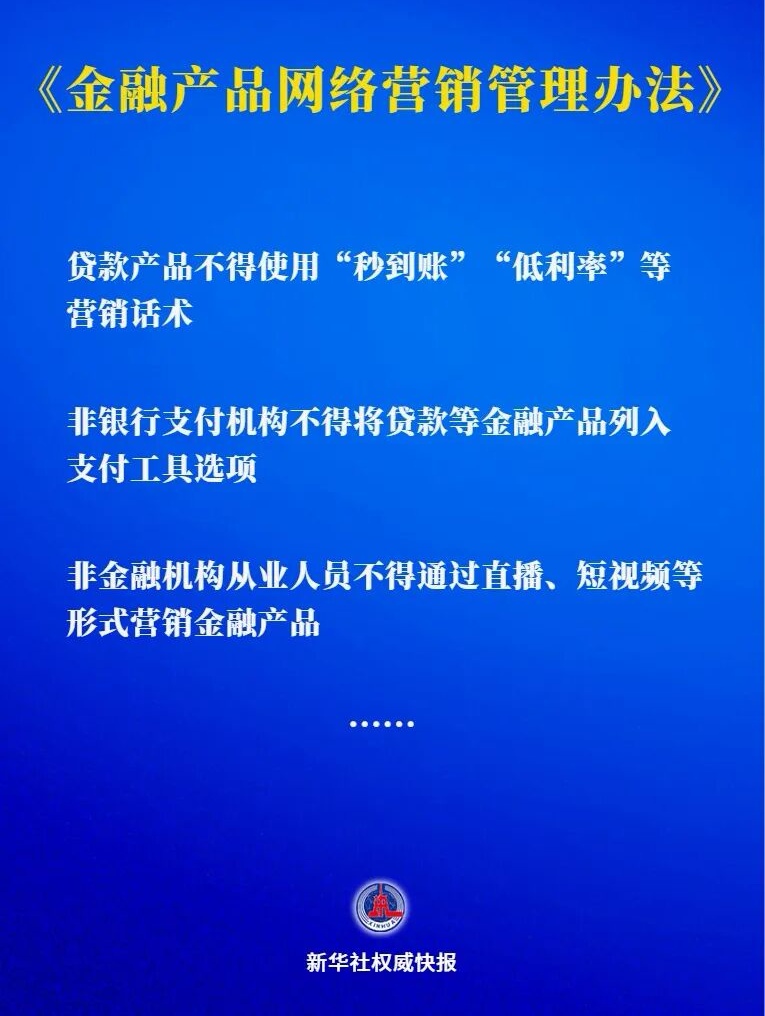
解散客户群、改微信名、删除朋友圈——“人声鼎沸”的助贷行业突然安静了下来。这一切的变化,源于9月30日正式施行的《金融产品网络营销管理办法》:对金融机构开展金融产品网络营销,以及第三方互联网平台接受金融机构委托为金融产品网络营销提供服务的行为进行全面规范,更好保护金融消费者和投资者合法权益。
网上卖金融产品,得“持证上岗”
这份由中国人民银行等八部门联合发布的新规,核心逻辑很朴素:以后在网上搞金融营销,得“持证上岗”,得把消费者的权益放在第一位。
说得再直白些——以前在朋友圈可以喊“低风险”“低门槛”“高收益”“秒到账”“无成本”,以后不行了。新规明确:金融机构、第三方互联网平台以外的其他组织或个人,不得开展或变相开展金融产品网络营销。
这意味着,那些没有金融牌照的贷款中介,不能再以个人名义发布贷款广告了。即便获得了金融机构授权,也必须由金融机构以自身名义发布,中介只能做“渠道”,不能当“发声主体”。
有法律界人士对此的解读很清晰:贷款中介朋友圈里常见的“黑户可贷”“秒批秒放”“利率低至”等话术,从此均属违规。
新规还禁止多层转委托与“套娃式导流”,转接必须跳转至金融机构自营平台,支付与信贷捆绑也被明令禁止。
头部平台业绩已经下滑
事实上,从4月24日该《办法》对外公布,到9月30日正式实施,金融产品网络营销市场已经感受到了寒意。
即便是头部助贷平台,业绩也出现了明显下滑。根据2026年二季度业绩报告,奇富科技、小赢科技、嘉银科技、乐信、信也科技、维信金科、陆金所等7家上市助贷公司,业务规模几乎全面收缩,且利润下滑幅度远大于收入下滑幅度,原有盈利模型正在被系统性重估。仅乐信实现了增长,二季度撮合放款554亿元,同比增长4.8%,但在贷余额依旧同比下降了11.4%,至937亿元。
头部平台尚且如此,中小机构和个人的处境可想而知。事实上,这一轮“收声”并不只发生在助贷行业。券商投资顾问的个人账号和外部平台使用边界更加清晰,营销内容需经机构审核和留痕;基金公司全面暂停了与“野生大V”的合作;保险直播间里,主播必须亮出保险销售执业编号,以证明“持证上岗”。
一个共同的趋势正在显现:流量逻辑正在让位于责任逻辑。
对普通人意味着什么?
回到最朴素的问题:这跟我有什么关系?
过去你在短视频平台刷到“低息贷款”广告,填了个人信息,可能被层层转卖给多个中介,骚扰电话接踵而至。新规之后,转接必须跳转至金融机构自营平台,中间环节不能“截胡”。
过去你看直播买理财,主播可能连从业资格都没有。新规之后,营销人员必须是金融机构从业人员,具备相关资格并获得授权。
过去弹窗广告的关闭按钮藏得极深,一点就自动下载APP。新规要求弹窗广告必须显著标明关闭标志,且必须能一键关闭。
算法不能“算计”。你刚看了个车,APP就给你推“买车贷”;你刚看了个包,APP就推“奢侈品分期”。新规明确:不准用算法模型诱导你过度消费。
这些变化,每一条都指向同一个方向:把选择权交还给消费者。靠信息不对称赚快钱的路子,注定走不通了。


珠海一位做银行贷款中介的钟女士,过去经常在微信圈里发信用贷最新产品、个人经营性抵押贷款等信息。9月30日后,记者在微信中询问贷款事宜,截至发稿前都没有收到回复。
这不是个例。珠海一位做金融类中介的陈姓经理说,据他所知,珠海从事中介助贷的人大约有两三千人,目前“基本上是统一了这个沉默的调子”。
解散客户群、改微信名、删除朋友圈——“人声鼎沸”的助贷行业突然安静了下来。这一切的变化,源于9月30日正式施行的《金融产品网络营销管理办法》:对金融机构开展金融产品网络营销,以及第三方互联网平台接受金融机构委托为金融产品网络营销提供服务的行为进行全面规范,更好保护金融消费者和投资者合法权益。
网上卖金融产品,得“持证上岗”
这份由中国人民银行等八部门联合发布的新规,核心逻辑很朴素:以后在网上搞金融营销,得“持证上岗”,得把消费者的权益放在第一位。
说得再直白些——以前在朋友圈可以喊“低风险”“低门槛”“高收益”“秒到账”“无成本”,以后不行了。新规明确:金融机构、第三方互联网平台以外的其他组织或个人,不得开展或变相开展金融产品网络营销。
这意味着,那些没有金融牌照的贷款中介,不能再以个人名义发布贷款广告了。即便获得了金融机构授权,也必须由金融机构以自身名义发布,中介只能做“渠道”,不能当“发声主体”。
有法律界人士对此的解读很清晰:贷款中介朋友圈里常见的“黑户可贷”“秒批秒放”“利率低至”等话术,从此均属违规。
新规还禁止多层转委托与“套娃式导流”,转接必须跳转至金融机构自营平台,支付与信贷捆绑也被明令禁止。
头部平台业绩已经下滑
事实上,从4月24日该《办法》对外公布,到9月30日正式实施,金融产品网络营销市场已经感受到了寒意。
即便是头部助贷平台,业绩也出现了明显下滑。根据2026年二季度业绩报告,奇富科技、小赢科技、嘉银科技、乐信、信也科技、维信金科、陆金所等7家上市助贷公司,业务规模几乎全面收缩,且利润下滑幅度远大于收入下滑幅度,原有盈利模型正在被系统性重估。仅乐信实现了增长,二季度撮合放款554亿元,同比增长4.8%,但在贷余额依旧同比下降了11.4%,至937亿元。
头部平台尚且如此,中小机构和个人的处境可想而知。事实上,这一轮“收声”并不只发生在助贷行业。券商投资顾问的个人账号和外部平台使用边界更加清晰,营销内容需经机构审核和留痕;基金公司全面暂停了与“野生大V”的合作;保险直播间里,主播必须亮出保险销售执业编号,以证明“持证上岗”。
一个共同的趋势正在显现:流量逻辑正在让位于责任逻辑。
对普通人意味着什么?
回到最朴素的问题:这跟我有什么关系?
过去你在短视频平台刷到“低息贷款”广告,填了个人信息,可能被层层转卖给多个中介,骚扰电话接踵而至。新规之后,转接必须跳转至金融机构自营平台,中间环节不能“截胡”。
过去你看直播买理财,主播可能连从业资格都没有。新规之后,营销人员必须是金融机构从业人员,具备相关资格并获得授权。
过去弹窗广告的关闭按钮藏得极深,一点就自动下载APP。新规要求弹窗广告必须显著标明关闭标志,且必须能一键关闭。
算法不能“算计”。你刚看了个车,APP就给你推“买车贷”;你刚看了个包,APP就推“奢侈品分期”。新规明确:不准用算法模型诱导你过度消费。
这些变化,每一条都指向同一个方向:把选择权交还给消费者。靠信息不对称赚快钱的路子,注定走不通了。

-我已经到底线啦-
暂时没有评论